Oleh Norazam NordinPelaksanaan e-Invois di Malaysia telah mencetuskan pelbagai kebimbangan dalam kalangan perniagaan, PKS, pekerja bebas dan juga
Oleh Norazam Nordin
Pelaksanaan e-Invois di Malaysia telah mencetuskan pelbagai kebimbangan dalam kalangan perniagaan, PKS, pekerja bebas dan juga pengguna biasa. Bagi ramai rakyat Malaysia, istilah ini terus menimbulkan satu persoalan sensitif dari sudut politik: “Adakah ini GST melalui pintu belakang?”
Jawapannya adalah tidak.
E-Invois bukan cukai baharu. Ia tidak memperkenalkan kadar cukai baharu. Ia juga tidak secara automatik menaikkan harga barangan. Secara asasnya, ia merupakan sistem pengesahan dan pelaporan transaksi digital yang direka untuk memodenkan ekosistem pentadbiran percukaian negara.
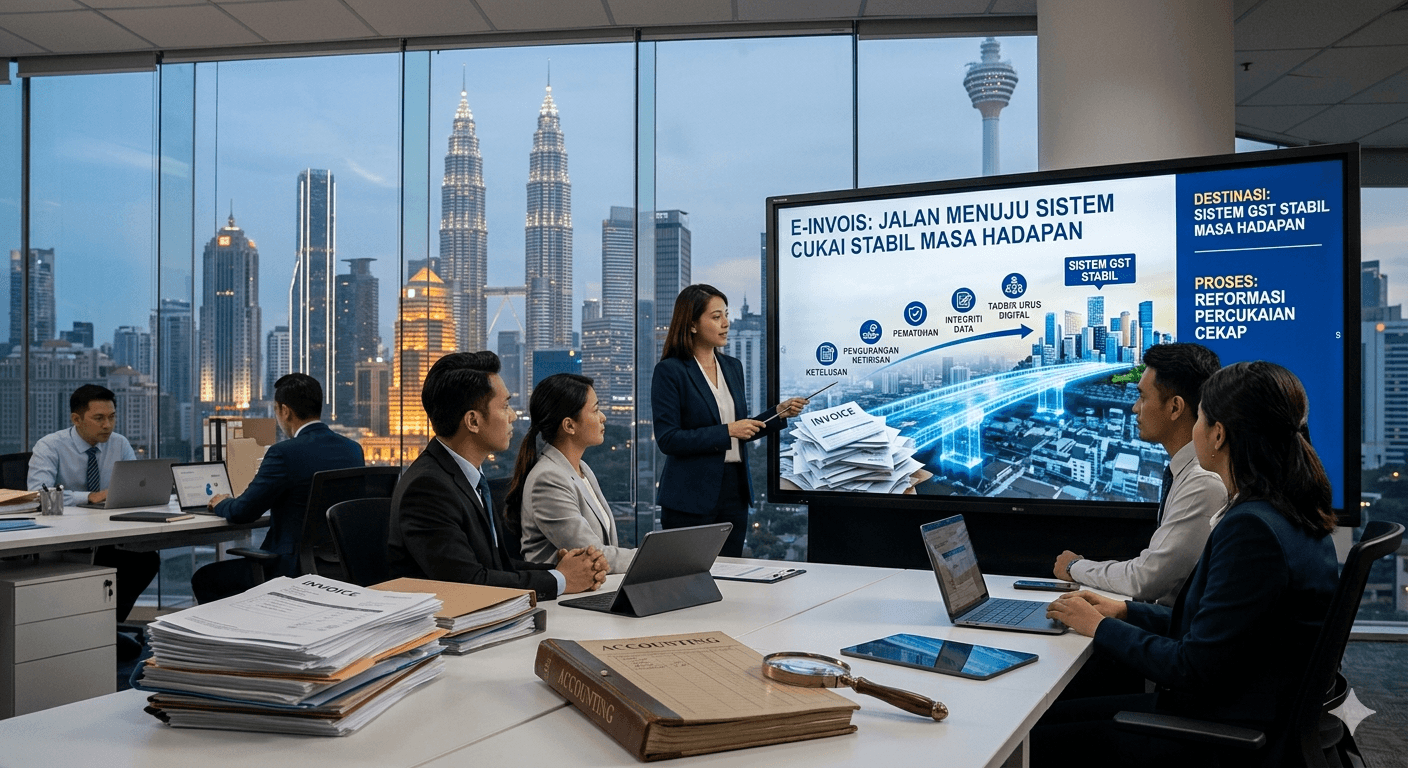
Namun begitu, walaupun e-Invois bukan GST, Malaysia perlu mengakui satu realiti strategik yang lebih besar: e-Invois mungkin menjadi prasyarat paling penting kepada mana-mana reformasi percukaian pada masa hadapan — termasuk mewujudkan sistem GST yang lebih stabil, telus dan cekap sekiranya negara memilih untuk mempertimbangkannya semula.
Perbezaan ini penting kerana perdebatan nasional sering mencampur-adukkan dua instrumen dasar yang sebenarnya sangat berbeza. GST ialah mekanisme cukai penggunaan. E-Invois pula ialah sistem infrastruktur bagi keterlihatan transaksi, pemantauan pematuhan dan tadbir urus percukaian digital.
Namun di peringkat global, banyak negara yang berjaya melaksanakan GST atau VAT dengan kadar pematuhan tinggi turut membangunkan ekosistem e-Invois yang kukuh terlebih dahulu.
Negara seperti Itali, India, Brazil, Mexico dan Arab Saudi menunjukkan bagaimana sistem e-Invois mampu mengurangkan ketirisan cukai, pengisytiharan palsu, tuntutan tidak sah dan aktiviti ekonomi bayangan. Dalam banyak keadaan, pendigitalan invois menjadi asas yang menstabilkan keseluruhan sistem percukaian mereka.
Malaysia kini sedang bergerak ke arah tersebut.
Selama beberapa dekad, antara kelemahan struktur fiskal negara ialah saiz ekonomi tidak formal dan jurang besar antara aktiviti ekonomi sebenar dengan pendapatan bercukai yang diisytiharkan.
Cabarannya bukan kerana Malaysia kekurangan aktiviti ekonomi. Cabarannya ialah sebahagian besar transaksi ekonomi masih bersifat terpisah, tidak didokumentasikan sepenuhnya atau tidak diintegrasikan dengan baik ke dalam ekosistem percukaian negara.
Keadaan ini menimbulkan beberapa masalah jangka panjang.
Pertama, kerajaan menghadapi kesukaran untuk meluaskan asas hasil negara tanpa memperkenalkan cukai baharu secara berulang atau meningkatkan pinjaman fiskal.
Kedua, perniagaan yang mematuhi undang-undang sering merasakan mereka menanggung beban lebih besar, manakala segmen yang beroperasi secara separa tidak formal menikmati kelebihan struktur tertentu.
Ketiga, ketirisan cukai melemahkan kemampuan kerajaan untuk memperkukuhkan sektor kesihatan awam, pendidikan, infrastruktur dan subsidi bersasar secara mampan.
E-Invois secara langsung menangani kelemahan struktur ini.
Melalui pengesahan invois hampir masa nyata, integrasi rekod transaksi secara digital dan penyeragaman struktur pelaporan, Malaysia sebenarnya sedang membina satu seni bina keterlihatan ekonomi nasional. Dalam bahasa mudah, kerajaan akan mempunyai gambaran lebih jelas tentang bagaimana aliran wang bergerak dalam ekonomi negara.
Ini tidak bermaksud cukai akan terus meningkat.
Tetapi ia bermaksud tadbir urus percukaian akan menjadi lebih baik.
Sebenarnya, antara salah faham terbesar mengenai e-Invois ialah tanggapan bahawa tujuan utamanya hanyalah penguatkuasaan. Walaupun aspek penguatkuasaan memang wujud, nilai strategik yang lebih besar terletak pada integriti data, ketelusan dan ketepatan dasar.
Ekonomi moden tidak boleh terus bergantung kepada dokumentasi manual, pengisytiharan tradisional dan sistem perakaunan yang berpecah-belah sedangkan negara pada masa sama bercita-cita menjadi ekonomi digital berpendapatan tinggi.
Aspirasi ekonomi digital Malaysia, pembangunan AI, pertumbuhan fintech dan peluasan perdagangan rentas sempadan semuanya memerlukan infrastruktur pelaporan kewangan yang lebih bersepadu.
Sebab itu e-Invois tidak seharusnya dilihat semata-mata sebagai alat percukaian. Ia juga sebahagian daripada agenda transformasi negara digital.
Lebih penting lagi, e-Invois mungkin membantu menyelesaikan salah satu masalah terbesar yang pernah dikaitkan dengan GST sebelum ini — iaitu defisit kepercayaan rakyat.
Pelaksanaan GST terdahulu berdepan pelbagai cabaran persepsi awam termasuk kebimbangan mengenai kenaikan harga berantai, kelemahan sistem bayaran balik, kos penyesuaian perniagaan dan keyakinan rendah bahawa sistem itu dikuatkuasakan secara adil ke seluruh ekonomi.
Tanpa keterlihatan transaksi yang kukuh, keyakinan rakyat terhadap mana-mana sistem cukai berskala besar secara semula jadi akan menjadi lemah.
Rakyat menjadi lebih sukar menerima sistem percukaian apabila mereka merasakan hanya pekerja bergaji tetap dan perniagaan berdaftar dipantau sedangkan ketirisan masih berlaku di tempat lain.
E-Invois mempunyai potensi untuk mengecilkan jurang persepsi ini.
Ekosistem transaksi digital yang bersepadu mampu mewujudkan jejak audit yang lebih kukuh, keterlihatan pematuhan yang lebih baik dan penguatkuasaan yang lebih adil. Dalam jangka panjang, ini boleh mewujudkan keadaan di mana reformasi cukai masa depan menjadi lebih cekap dari sudut pentadbiran dan lebih mudah dipertahankan dari sudut politik.
Ini tidak bermaksud Malaysia perlu tergesa-gesa mengembalikan GST.
Persekitaran ekonomi hari ini masih sensitif. Tekanan kos sara hidup, penstrukturan subsidi, isu mata wang dan kos operasi PKS masih menjadi cabaran nasional yang besar. Sebarang perbincangan mengenai GST pada masa hadapan perlu dilakukan secara berhati-hati, telus dan berperingkat.
Namun begitu, menolak usaha pemodenan pentadbiran percukaian hanya kerana trauma politik GST pada masa lalu juga merupakan satu kesilapan strategik.
Malaysia tidak boleh terus bergantung secara berkekalan kepada struktur cukai yang sempit, hasil berkaitan petroleum atau peningkatan hutang negara semata-mata untuk membiayai pembangunan jangka panjang.
Negara memerlukan ekosistem fiskal yang lebih kukuh, telus dan bersepadu secara digital.
E-Invois adalah sebahagian daripada usaha membina ekosistem tersebut.
Persoalan dasar sebenar hari ini bukan lagi sama ada Malaysia perlu mendigitalkan pentadbiran percukaian. Peralihan itu sudah tidak dapat dielakkan. Persoalan yang lebih penting ialah sama ada Malaysia mampu menggunakan e-Invois secara bijak untuk mewujudkan persekitaran ekonomi yang lebih adil, kurang ketirisan dan lebih stabil sebelum mana-mana reformasi cukai besar dipertimbangkan semula.
Jika dilaksanakan dengan betul, e-Invois boleh menjadi lebih daripada sekadar mekanisme pematuhan.
Ia boleh menjadi asas digital yang akhirnya membolehkan Malaysia membina sistem percukaian yang lebih kredibel, cekap dan mampan untuk masa depan.
(Penulis merupakan Ketua Pengarang Asia News Today, sebuah platform media dalam talian yang berkongsi berita dari Malaysia, ASEAN dan rantau Asia secara lebih meluas.)
Artikel ini merupakan pandangan peribadi penulis dan tidak semestinya mencerminkan pendirian Asia News Today.
